Domain impulse-nutzen.de kaufen?
Wir ziehen mit dem Projekt
impulse-nutzen.de um.
Sind Sie am Kauf der Domain
impulse-nutzen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain impulse-nutzen.de kaufen?
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **


Ähnliche Suchbegriffe für Restschuldversicherung
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
Webinarvideo: Excel-Workshop 4/7 - Statistische Funktionen nutzenEine Aufzeichnung des Webinars "Excel 4 - Statistische Funktionen / sortieren und filtern" mit Thomas Dettweiler. Teil 4/7 - Statistische Funktionen nutzen: In diesem Webinar zeigen wir Ihnen die gängigsten statistischen Funktionen, um z.B. den größten bzw. kleinsten Wert, aber natürlich auch die Anzahl der Werte oder Personen einer Datenliste zu ermitteln. Mit verschiedenen Rundungsfunktionen können Sie Ihre Angebote besser kalkulieren. Durch die Verwendung der Filterfunktion kann Ihnen die Funktion ?Teilergebnis" das richtige Ergebnis liefern und Sie sparen enorm Zeit. Als Grundlage wurde Excel 2010 verwendet. Die Beispiele funktionieren ab Version 2007, auch wenn die Optionsleisten ab Version 2013 wieder anders aussehen. Weitere Inhalte Verschiedene statistische Funktionen (max, min, mittelwert, runden u.v.m.) Bedingte Formatierung (Einfärben von Werten) Teilergebnis ...19,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
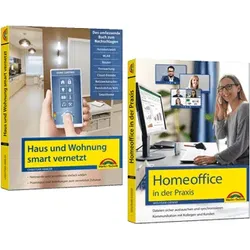
Smart Home und Homeoffice sicher und effektiv nutzenDas Zuhause 2.0 Die TOP-Themen unserer Tage! Wenn das eigene Zuhause zum Büro wird! Nutzen Sie die beste Hard- und Software-Technik um störungsfrei mit den Kollegen zu kommunizieren! Lernen Sie von einem erfahrenen Autor um mit allen Softwarelösungen klar zu kommen und die Sicherheit und Datenvertraulichkeit jederzeit gewährleisten zu können. Ein intelligentes Zuhause ist keine ferne Zukunftsvision mehr sondern Realität. Mit dem Tablet oder Handy die gesamte Elektronik im Haus oder Wohnung zu steuern ist mit den richtigen Tools ein Kinderspiel geworden. Alle Möglichkeiten entdecken - Persönlichen Nutzen maximieren - Risiken erkennen und meiden Ratgeber 1: Homeoffice in der Praxis Windows im Homeoffice optimal nutzen Nicht erst seit der aktuellen Pandemie ist Homeoffice ein wichtiges Thema für viele Arbeitnehmer. Homeoffice hat, wenn es gut organisiert wird, viele ...29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Webinarvideo: Excel-Workshop 5/7 - Datum- und Uhrzeitfunktionen richtig nutzenEine Aufzeichnung des Webinars "Excel 5 - Datum- Uhrzeit - Funktionen in Excel" mit Thomas Dettweiler. Teil 5/7 - Datum- und Uhrzeitfunktionen richtig nutzen: In diesem Webinar dreht sich alles rund um das Zeitmanagement. Wir zeigen Ihnen, wie einfach man ein Zeiterfassungssystem erstellt, verschiedene Pausenblöcke einbauen kann und selbst bei Schichtarbeit/Tageswechsel stets die korrekte Zeit errechnen kann. Mit den Datums-Formatierungen und Rechenoperationen lassen sich Reisen, Mitarbeiterkalender oder Projekte anschaulich darstellen bzw. auswerten. Als Grundlage wurde Excel 2010 verwendet. Die Beispiele funktionieren ab Version 2007, auch wenn die Optionsleisten ab Version 2013 wieder anders aussehen. Weitere Inhalte Rechnen mit Zeiten Umwandeln von Uhrzeiten in Dezimalwerte Rechnen mit Tagen Nettoarbeitstage Inklusive dem fertigen Excel-Beispiel-Sheet!19,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
Social Media optimal nutzenSocial Media optimal nutzen Vier E-Books über die wichtigsten Plattformen im Netz um sich zu informieren und zu präsentieren! Heutzutage gelingt der Austausch von einzelnen Personen oder großen Gruppen blitzschnell und ist gar nicht schwer. Über WhatsApp, Instagram, YouTube oder Twitter ist und bleibt man immer auf dem Laufenden, teilt Erlebnisse oder lernt voneinander. Alle Funktionen entdecken - Persönlichen Nutzen maximieren - Risiken erkennen und meiden WhatsApp - optimal nutzen Dieses Buch zum Thema WhatsApp richtet sich an alle WhatsApp-Nutzer und die, die es werden wollen, unabhängig davon, ob sie ein iPhone oder Android-Smartphone nutzen. Autor Christian Immler berücksichtigt die Apps für beide Betriebssysteme. Dabei erfahren Sie alles, was Sie über die beliebteste Chat-App wissen müssen. Von der Installation und der Warnung vor Fake-Apps über das ei...29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OEM Arbeitsseil, Hohe Festigkeit, Vielseitiger Nutzen, Typ1vielseitige verwendung : perfekt für eine vielzahl von aufgaben, einschließlich bauarbeiten und outdoor-aktivitäten, passt sich dieses seil mühelos ihren bedürfnissen an. hohe festigkeit : aus robustem polypropylen gefertigt, bietet es zuverlässige unterstützung für anspruchsvolle anwendungen. wetterfest : entwickelt, um harten wetterbedingungen standzuhalten, und sorgt für zuverlässigkeit unter allen freiluftbedingungen. leichtes design : seine tragbare struktur ermöglicht eine bequeme handhabung, ohne die haltbarkeit zu beeinträchtigen. einfache handhabung : die flexible natur des seils erleichtert das binden und sichern von gegenständen und verbessert ihr gesamterlebnis. Spezifikation: material: polypropylen abmessungen: 6 mm durchmesser, 100 m länge leistung: hohe festigkeit und haltbarkeit flexibilität: beibehaltung der flexibilität bei unterschiedlichen temperaturen Die von Ihnen gekaufte Variante ist: Typ1123,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Webinarvideo: Excel-Workshop 4/7 - Statistische Funktionen nutzenEine Aufzeichnung des Webinars "Excel 4 - Statistische Funktionen / sortieren und filtern" mit Thomas Dettweiler. Teil 4/7 - Statistische Funktionen nutzen: In diesem Webinar zeigen wir Ihnen die gängigsten statistischen Funktionen, um z.B. den größten bzw. kleinsten Wert, aber natürlich auch die Anzahl der Werte oder Personen einer Datenliste zu ermitteln. Mit verschiedenen Rundungsfunktionen können Sie Ihre Angebote besser kalkulieren. Durch die Verwendung der Filterfunktion kann Ihnen die Funktion ?Teilergebnis" das richtige Ergebnis liefern und Sie sparen enorm Zeit. Als Grundlage wurde Excel 2010 verwendet. Die Beispiele funktionieren ab Version 2007, auch wenn die Optionsleisten ab Version 2013 wieder anders aussehen. Weitere Inhalte Verschiedene statistische Funktionen (max, min, mittelwert, runden u.v.m.) Bedingte Formatierung (Einfärben von Werten) Teilergebnis ...19,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Smart Home und Homeoffice sicher und effektiv nutzenDas Zuhause 2.0 Die TOP-Themen unserer Tage! Wenn das eigene Zuhause zum Büro wird! Nutzen Sie die beste Hard- und Software-Technik um störungsfrei mit den Kollegen zu kommunizieren! Lernen Sie von einem erfahrenen Autor um mit allen Softwarelösungen klar zu kommen und die Sicherheit und Datenvertraulichkeit jederzeit gewährleisten zu können. Ein intelligentes Zuhause ist keine ferne Zukunftsvision mehr sondern Realität. Mit dem Tablet oder Handy die gesamte Elektronik im Haus oder Wohnung zu steuern ist mit den richtigen Tools ein Kinderspiel geworden. Alle Möglichkeiten entdecken - Persönlichen Nutzen maximieren - Risiken erkennen und meiden Ratgeber 1: Homeoffice in der Praxis Windows im Homeoffice optimal nutzen Nicht erst seit der aktuellen Pandemie ist Homeoffice ein wichtiges Thema für viele Arbeitnehmer. Homeoffice hat, wenn es gut organisiert wird, viele ...29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
Ähnliche Suchbegriffe für Restschuldversicherung
-
Webinarvideo: Excel-Workshop 5/7 - Datum- und Uhrzeitfunktionen richtig nutzenEine Aufzeichnung des Webinars "Excel 5 - Datum- Uhrzeit - Funktionen in Excel" mit Thomas Dettweiler. Teil 5/7 - Datum- und Uhrzeitfunktionen richtig nutzen: In diesem Webinar dreht sich alles rund um das Zeitmanagement. Wir zeigen Ihnen, wie einfach man ein Zeiterfassungssystem erstellt, verschiedene Pausenblöcke einbauen kann und selbst bei Schichtarbeit/Tageswechsel stets die korrekte Zeit errechnen kann. Mit den Datums-Formatierungen und Rechenoperationen lassen sich Reisen, Mitarbeiterkalender oder Projekte anschaulich darstellen bzw. auswerten. Als Grundlage wurde Excel 2010 verwendet. Die Beispiele funktionieren ab Version 2007, auch wenn die Optionsleisten ab Version 2013 wieder anders aussehen. Weitere Inhalte Rechnen mit Zeiten Umwandeln von Uhrzeiten in Dezimalwerte Rechnen mit Tagen Nettoarbeitstage Inklusive dem fertigen Excel-Beispiel-Sheet!19,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
-
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.